

Віталіна Клец
податковий експерт
Бути ФОП в Україні — це мати легальне роздвоєння особистості. З одного боку, ви — суб’єкт господарювання, який збирає первинку та звітує перед податковою. З іншого — звичайна людина, яка продає на OLX старий диван чи здає в оренду бабусину квартиру. Податківці цю дуальність просто обожнюють: щойно ФОП отримує платіж, не дуже схожий на стандартну виручку, у них одразу виникає спокуса виштовхнути його з-під ЄП-оподаткування у «громадянські» 18 % ПДФО + 5 % ВЗ. А з 01.01.2027 Закон про цифрові платформи додасть до цього ще одну пастку. Готові розібратися з цим на конкретних життєвих прикладах? Поїхали!
Зміст статті:
- Дві кишені ФОП
- Якщо немає КВЕД…
- Кейс 1. Проценти від банку
- Кейс 2. Винагорода за книжку
- Кейс 3. Продаємо автомобіль, склад та ноутбук
- Кейс 4. Обережно — комуналка!
- Кейс 5. Компенсація втраченого майна
- Кейс 6. Компенсація від держави
- Кейс 7. Суд виграли — що далі?
- Кейс 8. Експертиза — бізнес!
- Кейс 9. А грант — не бізнес!
- Кейс 10. Донат — теж бізнес
- Кейс 11. YouTube — інша історія
- Кейс 12. Борг теж розкаже
- Обережно з OLX з 01.01.2027!
Дві кишені ФОП
Варто розуміти, що ФОП — це не якась окрема людина чи організація. Це звичайнісінька фізособа, яка отримала статус «ФОП», щоб законно вести бізнес (ст. 50 ЦКУ, див. також статтю «Хто такий ФОП?» // «Податки & бухоблік», 2025, № 68).
Тому протягом дня одна і та сама особа може отримати, наприклад, 30000 грн за послуги як ФОП, 500 грн банківських процентів як звичайна фізособа, а ввечері ще й продати власний велосипед. І оподатковуватимуться ці доходи по-різному!
Пояснимо зовсім просто.
Ексклюзивний матеріал для передплатників сайту
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
99
грн/
місяць
Передплатники Factor PRO отримують безкоштовний доступ до порталу бонусом до передплати.
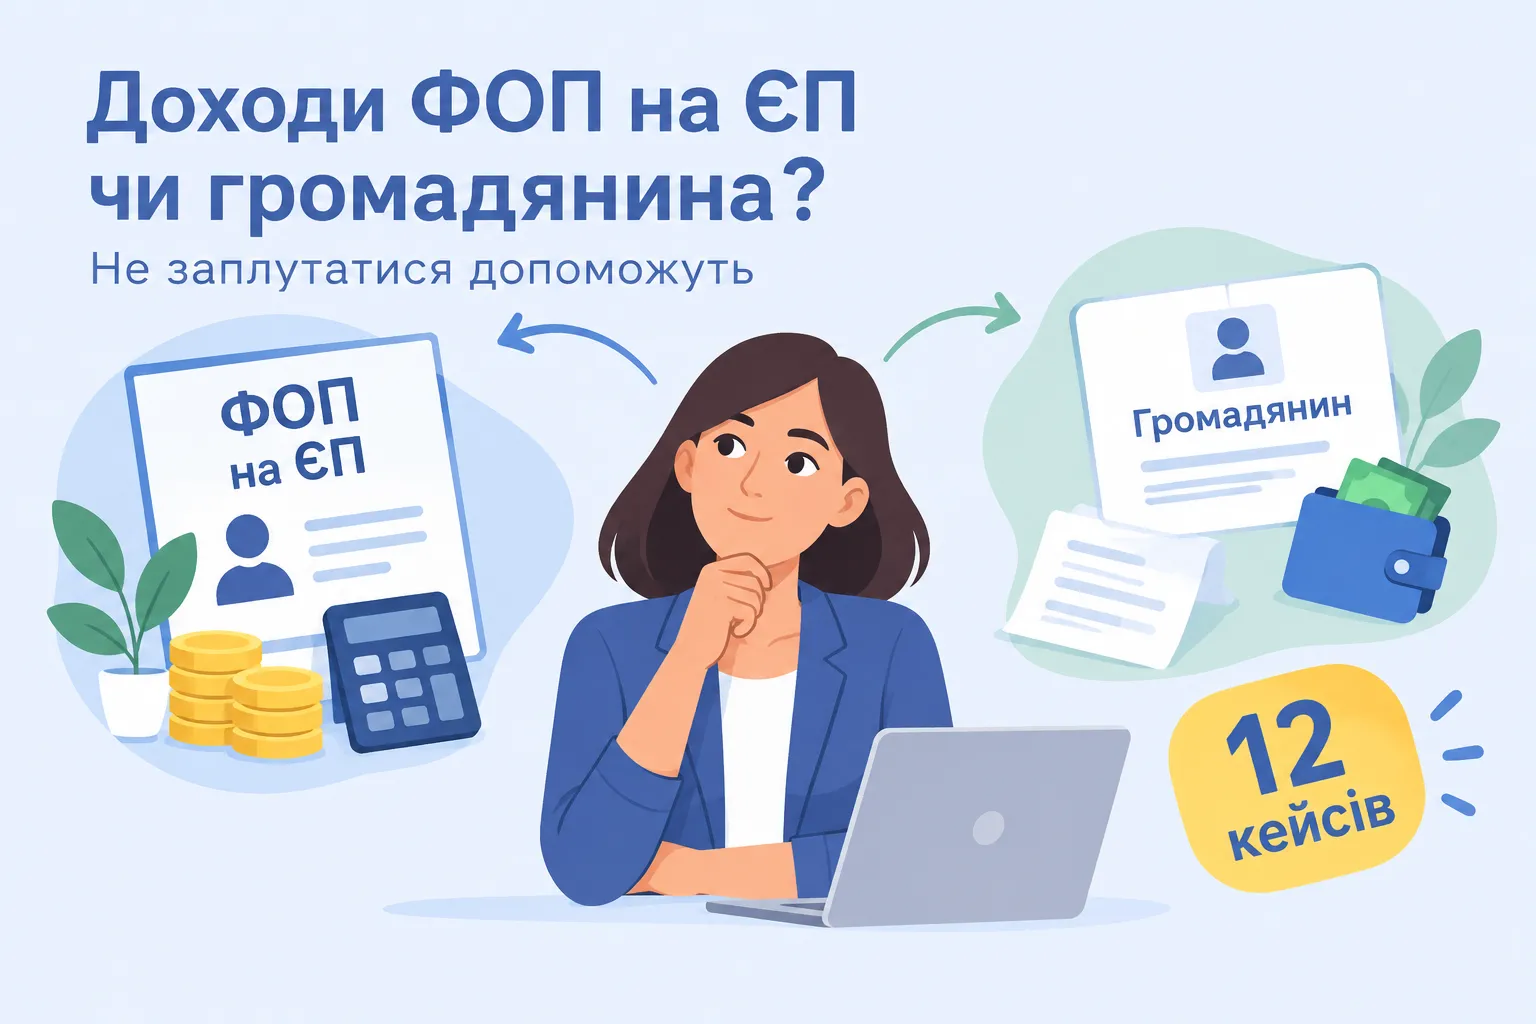
Підприємницький дохід — це дохід, який ви отримали у межах своєї господарської діяльності: продали товар, виконали роботу, надали послугу, здали майно в оренду як ФОП тощо (п.п. 14.1.36 ПКУ).
Саме з підприємницького доходу ФОП на ЄП сплачують ЄП (а також військовий збір за себе та ЄСВ за себе)
Проте не кожна гривня, яку отримує ФОП на ЄП, автоматично стає його підприємницьким доходом, що підпадає під оподаткування за правилами спрощенки.
По-перше, п.п. 1 п. 292.1 ПКУ містить перелік доходів, які не включаються до доходу ФОП на ЄП (тобто оподатковуються за правилами для звичайних фізосіб):
«доходи у вигляді процентів, дивідендів, роялті, страхові виплати і відшкодування, доходи у вигляді бюджетних грантів, а також доходи, отримані від продажу рухомого та нерухомого майна, яке належить на праві власності фізичній особі та використовується в її господарській діяльності».
А по-друге, людина може отримувати доходи, які взагалі не пов’язані з бізнесом. Наприклад, зарплату, пенсію, стипендію, подарунок від родичів, спадщину, допомогу від держави чи виплату за лікарняним. Так ось,
з громадянських доходів, як правило, сплачується 18 % ПДФО + 5 % ВЗ
Звісно, є винятки: деякі доходи взагалі звільнені від оподаткування* чи оподатковуються за нижчою ставкою**, з деяких податки утримує податковий агент, але загальна логіка зрозуміла — з громадянських доходів сплачуються ПДФО та ВЗ.
* Див., наприклад, статтю «ФОП отримав виплату від держави: чи зазначати її в додатку 4ДФ до Об’єднаного звіту?» // «Податки & бухоблік», 2026, № 31.
** Див., наприклад, статтю «Оренда нерухомості податковим агентом: ПДФО 5 % замість 18 %» // «Податки & бухоблік», 2026, № 85 та публікацію «Дохід від оренди нерухомості (орендар-фізособа) за ставкою ПДФО 5 %: Закон чинний!».
Далі розбиратимемося з кожним видом надходжень на прикладах. Але спершу попередимо про одну пастку.
Якщо немає КВЕД…
Припустимо, ФОП отримав оплату за діяльність, яку веде в рамках бізнесу, але яку він не вніс до ЄДР (Єдиний державний реєстр юридичних осіб, фізичних осіб — підприємців та громадських формувань). Звісно, у Реєстрі платників ЄП її також немає. Чи означає це автоматично, що такі доходи вважаються його громадянським доходом?
Для ФОП на ЄП — ні! Якщо договір укладено саме від імені ФОП, контрагент працював із ним як із підприємцем, відсутність потрібного КВЕД у реєстраційних даних не перетворює такий дохід на «особисті» гроші фізособи. Але у самого спрощенця будуть серйозні проблеми:
— по-перше, треба буде сплатити ЄП за «штрафною» ставкою 15 % (п. 293.4 ПКУ). Правда, це працює тільки для груп 1 та 2. Якщо ви — в групі 3, то платитимете з цього ЄП за стандартною ставкою (3 % або 5 %). Хоча якщо це дохід від діяльності, яка взагалі заборонена на спрощенці, тоді навіть в групі 3 доведеться сплатити ЄП за ставкою 15 %;
— по-друге, доведеться перейти на загальну систему (п. 7 п.п. 298.2.3 ПКУ). І податківці тут невблаганні: відсутність потрібного КВЕД на дату виконання договору вони вважають порушенням і вимагають покинути спрощенку (категорія 107.01.02 БЗ). Про це ми розповідали у статті «ФОП на ЄП почав діяльність без КВЕД: які ризики» // «Податки & бухоблік», 2026, № 23.
Та й податківці застерігають ФОП на ЄП проти здійснення видів діяльності, які не зазначені в їх облікових даних, зокрема в ЄДР та Реєстрі платників ЄП (категорія 107.01 БЗ).
Порада! Щоб уникнути неприємних наслідків, завжди додавайте новий КВЕД у ЄДР та Реєстр платників ЄП завчасно — до першої (!) події: до отримання оплати чи до відвантаження товару або початку виконання робіт / послуг
Як це зробити, ми розповідали у статті «Як ФОП-єдиннику змінити/додати вид діяльності» // «Податки & бухоблік», 2023, № 71.
І от уже після цього можна переходити до конкретних практичних мікрокейсів.
Кейс 1. Проценти від банку
Василь — ФОП на ЄП групи 3. Має кілька бізнес-рахунків у Приваті. В кінці місяця банк нарахував йому 500 грн процентів на залишок коштів. Включати їх у ЄП-дохід?
Ні, незважаючи на те, що ці 500 грн нараховані саме на кошти, які лежать на підприємницькому рахунку, п.п. 1 п. 292.1 ПКУ (див. вище) забороняє вважати їх доходом спрощенця.
Чудово, значить з них не сплачуємо податки? І знову — ні, сплачуємо! Такі проценти вважаються громадянським доходом фізособи. Згідно з п. 170.4 ПКУ ПДФО та ВЗ з них утримує сам банк. Деталі — у статті «ФОП отримав проценти від банку: які податки треба сплатити?» // «Податки & бухоблік», 2025, № 63.
Кейс 2. Винагорода за книжку
Василь (ФОП на ЄП групи 3) написав книжку і не просто продав видавництву (юрособі) всі права на неї, а передав лише право її видавати та продавати. За використання своїх авторських прав він щомісяця отримує винагороду (роялті). Включати їх у ЄП-дохід?
Ні, п.п. 1 п. 292.1 ПКУ прямо виключає роялті з доходу ФОП на ЄП.
Роялті — це платежі за використання або за надання права на використання об’єкта права інтелектуальної власності (п. 4 П(С)БО 15* і п.п. 14.1.225 ПКУ)
* Національне положення (стандарт) бухгалтерського обліку 15 «Дохід», затверджене наказом Мінфіну від 29.11.99 № 290.
То з них можна не сплачувати податки? На жаль, сплатити таки доведеться, бо для ФОП на ЄП роялті — це громадянський дохід.
Проте оскільки роялті виплачує видавництво (юрособа), можна видихати — саме воно повинно утримати 18 % ПДФО + 5 % ВЗ з роялті як податковий агент (пп. 170.3, 170.5.2, 167.5.1 ПКУ). А як і не утримає? Василя за це не оштрафують (п. 1251.4 ПКУ).
Те ж саме, якщо роялті йому виплачує ФОП.
Кейс 3. Продаємо автомобіль, склад та ноутбук
Василь (ФОП на ЄП групи 3) продає легковий автомобіль, на якому возив товар, склад і старий ноутбук. Чи включати виручені гроші до ЄП-доходу?
Склад та легковий автомобіль. Підпункт 1 п. 292.1 ПКУ
прямо виключає з доходу спрощенця доходи від продажу рухомого та нерухомого майна, «яке належить на праві власності фізичній особі», навіть якщо воно використовувалося у госпдіяльності
Ми традиційно вважаємо, що це правило стосується лише того майна, право власності на яке реєструється за фізособою, тобто:
— транспортних засобів та
— нерухомості (категорія 107.01.03 БЗ)!
Інакше дійдемо до того, що й товар, який теж, по суті, є власністю фізособи, не можна буде вважати її ФОП-доходом, а це вже абсурд.
Отже, при продажу:
— складу (якщо це перший продаж за рік) Василь повинен сплатити 5 % ПДФО + 5 % ВЗ (п. 172.2 ПКУ). Ці податки сплачуються при нотаріальному оформленні угоди купівлі-продажу, тож подавати декларацію про доходи окремо не потрібно (п. 179.2 ПКУ);
— легкового автомобіля (якщо це перший продаж за рік) Василь взагалі нічого не сплачуватиме, бо перший продаж за рік звільняється від ПДФО та ВЗ (п. 173.2 ПКУ)*.
* Але тут скоро з’явиться нюанс щодо мінімального терміну перебування автомобіля у власності перед продажем. Див. публікацію «Транспорт у власності менше ніж пів року? З 01.01.2027 ПДФО на продаж — за повною ставкою 18 %».
Ноутбук. А от з ноутбуком ситуація інша. Оскільки право власності на нього ніде не реєструється, ноутбук можна вважати товаром. Тож гроші від його продажу слід уключити в підприємницький дохід за сплатою ЄП та ВЗ за стандартними правилами спрощенки.
Увага! Не забудьте тільки заздалегідь внести в ЄДР та Реєстр платників ЄП необхідний КВЕД для продажу ноутбука, щоб не злетіти зі спрощенки (47.41, 47.91 — якщо продаєте фізособам, у т. ч. через інтернет, 46.51 — якщо подаєте юрособам або іншим ФОП)
Такий самий підхід використовуйте і при продажу інших основних засобів: генератора, вітрин, холодильників, меблів тощо. Корисні деталі знайдете у статтях «ФОП групи 2 хоче продати генератор: є нюанси» // «Податки & бухоблік», 2026, № 45 та «ФОП на єдиному податку: нюанси продажу основних засобів» // «Податки & бухоблік», 2023, № 94.
Кейс 4. Обережно — комуналка!
Василь (ФОП на ЄП групи 3) здає в оренду склад іншому ФОП Олегу за 20000 грн на місяць. Додатково щомісяця Олег перераховує Василю ≈ 5000 грн за електроенергію та воду (точна сума визначається згідно з рахунками). Чи включається така компенсація у ЄП-дохід?
Це — один із найбільш нелогічних (у частині роз’яснень податківців), але найпопулярніших кейсів. Адже, дивіться! На сьогодні
позиція податківців така: ці 5000 грн комуналки — не підприємницький дохід спрощенця, а громадянський дохід фізособи (категорія 107.01.03 БЗ)!
Логіка контролерів така: ФОП Василь не надає Олегу комунальні послуги, тому окреме відшкодування їх вартості не є доходом Василя від підприємницької діяльності. А раз так, то з цього відшкодування треба сплатити 18 % ПДФО + 5 % ВЗ як громадянин.
Щоправда,
оскільки компенсацію платить орендар-ФОП, саме він як податковий агент і повинен утримати ПДФО та ВЗ
Порахуємо: замість 5000 грн Олег має перерахувати Василю 3850 грн, а решту 1150 грн — державі як ПДФО та ВЗ. Так само діємо, якщо орендар — юрособа.
А якщо орендар — звичайна фізособа? Тоді вже сам орендодавець, на думку фіскалів, має подати декларацію про майновий стан і доходи та сплатити ці податки за нею.
Що робити? Лайфхак! Не варто сперечатися з фіскалами, якщо можна хитро обійти їх вимогу. Дивіться, як:
закладаємо комунальні витрати безпосередньо в орендну плату
Тоді виплачується саме орендна плата, а не окрема «компенсація комуналки». І вся сума іде в підприємницький дохід спрощенця — сплачуємо з неї тільки ЄП та ВЗ.
Детально цю проблему ми розбирали у статті «ФОП на ЄП отримує компенсацію комуналки при оренді: податківці вимагають сплати ПДФО з ВЗ» // «Податки & бухоблік», 2024, № 95.
Кейс 5. Компенсація втраченого майна
Василь (ФОП на ЄП групи 3) продав покупцеві партію моніторів і відправив їх перевізником. У дорозі вантаж пошкодили. Далі можливі два сценарії: збитки компенсує страхова компанія або перевізник. Чи включати компенсацію у ЄП-дохід?
І ось тут починається найцікавіше. Самого слова «компенсація» недостатньо, щоб зрозуміти, підприємницький це дохід чи громадянський.
Варіант 1. Платить страхова. Якщо товар був застрахований і виплату здійснює страхова компанія, це —
страхове відшкодування. А його в підприємницький дохід спрощенця не включаємо, бо є пряма заборона у п.п. 1 п. 292.1 ПКУ
Ну а раз це не ЄП-дохід, значить — громадянський дохід фізособи. І тут є чудова норма — п.п. «б» п.п. 165.1.27 ПКУ, згідно з якою у фізосіб не оподатковується страхове відшкодування за умови, що його сума не перевищує вартості майна + страхових внесків! Тобто тут ніхто ніяких податків не сплачує і звітів не подає.
Варіант 2. Платить перевізник. А ось коли вартість пошкодженого товару компенсує перевізник або логістична компанія за претензією, це вже не страхове відшкодування. Податківці вважають таку компенсацію доходом ФОП на ЄП, адже вона виникла безпосередньо у зв’язку з його госпдіяльністю (категорія 107.01.03 БЗ, лист ДПСУ від 10.09.2024 № 5290/К/99-00-24-03-03-09).
Тобто схема проста:
якщо платить страхова → не ЄП-дохід;
якщо платить перевізник → це ЄП-дохід
Дата отримання такого підприємницького доходу стандартна — це день фактичного надходження грошей (п. 292.6 ПКУ).
До речі, додатковий КВЕД на «отримання компенсації» тут не потрібен. Василь не започаткував новий бізнес із відшкодувань — він просто отримав компенсацію втрат, які виникли в межах уже існуючого бізнесу. Детально цей кейс ми розбирали у статті «ФОП отримав компенсацію за пошкоджений / знищений товар: як її оподатковувати?» // «Податки & бухоблік», 2026, № 72 (ср. 045110200).
Кейс 6. Компенсація від держави
Є ще одна група виплат, які ФОП може отримати прямо на бізнес-рахунок, але ЄП із них не сплачує. Це компенсації від держави:
— за працевлаштування зареєстрованого безробітного;
— за працевлаштування ВПО;
— витрат на облаштування робочого місця для особи з інвалідністю.
Їх виплачують за рахунок фондів соцстраху, тому тут напряму працює заборона з п.п. 4 п. 292.11 ПКУ. Тож
такі компенсації не є виручкою від господарської діяльності ФОП на ЄП
Але гарна новина в тому, що навіть як громадянський дохід такі надходження теж не оподатковуються (п.п. 165.1.1 ПКУ)! Щодо компенсації за працевлаштування ВПО таку позицію прямо підтримує навіть податкова (категорія 103.02 БЗ).
Докладніше у статті «ФОП отримав виплату від держави: чи зазначати її в додатку 4ДФ до Об’єднаного звіту?» // «Податки & бухоблік», 2026, № 31.
Кейс 7. Суд виграли — що далі?
А тепер Василь (ФОП на ЄП) посварився з контрагентом. Той не виконав договір — довелося йти до суду. Василь справу виграв, а разом із основною сумою отримав від відповідача ще й компенсацію судового збору та інших судових витрат.
Податківці вважають, що
відшкодовані судові витрати — не дохід ФОП на ЄП,
оскільки вони не є оплатою за продані товари, виконані роботи чи надані послуги і не пов’язані безпосередньо з госпдіяльністю у розумінні п.п. 14.1.36 ПКУ (категорія 107.01.03 БЗ).
Але, на жаль, на цьому гарні новини від податківців закінчуються. Якщо це не підприємницький дохід, то, на їхню думку, це громадянський дохід фізособи, який слід оподаткувати ПДФО (18 %) та ВЗ (5 %) як додаткове благо.
Правда, утримати такі податки має податковий агент, тобто ФОП-відповідач. Але якщо він перерахує Василю суму компенсації за вирахуванням ПДФО та ВЗ, у нього можуть виникнути проблеми з виконавчою службою, яка наполягатиме на неповному виконанні рішення суду. Тому тут сліпо слухатися податківців ми б не радили.
Та й якщо відповідачем є не ФОП, а звичайна фізособа або держорган, тоді вже й самому Василю доведеться сплачувати податки і подавати декларацію про доходи.
Проте ми б з оподаткуванням цих сум взагалі посперечалися. Адже наш Василь не став багатшим на суму судового збору чи витрат на адвоката — йому лише повернули те, що він був змушений витратити через судову тяганину.
Тому є аргумент, що така виплата — це не додаткове благо, а відшкодування матеріальної шкоди (збитків). А для таких сум слід дивитися вже на п.п. «а» п.п. 164.2.14 ПКУ: відшкодування за рішенням суду збитків, завданих платнику внаслідок матеріальної шкоди, за певних умов звільняється від ПДФО та ВЗ. Детальні аргументи ми розбирали у статтях «ФОП на ЄП виграв суд: чи оподатковувати компенсацію судових витрат?» // «Податки & бухоблік», 2024, № 54 та «Відшкодовуємо судовий збір: чи утримувати ПДФО/ВЗ?» // «Податки & бухоблік», 2024, № 80.
Кейс 8. Експертиза — бізнес!
А тепер майже дзеркальна ситуація.
Василь (ФОП на ЄП) торгує ювелірними виробами. Покупець заявив про дефект. ФОП замовив експертизу, але вона показала, що річ зіпсував сам покупець. За законом покупець відшкодовує продавцю витрати на експертизу.
І тут ДПС говорить: це вже підприємницький дохід ФОП.
Чому? Бо витрати на експертизу виникли не самі по собі, а безпосередньо через продаж товару та виконання Василем обов’язків продавця (ч. 4 ст. 17 Закону № 1023*). Тобто компенсація напряму «виросла» з його госпдіяльності.
* Закон України «Про захист прав споживачів» від 12.05.91 № 1023-XII.
Саме такого висновку податківці дійшли в ІПК ГУ ДПС у Запорізькій області від 08.04.2024 № 1887/ІПК/08-01-24-05-10:
відшкодовані покупцем витрат на експертизу включаються до доходу ФОП на ЄП і оподатковуються ЄП
І це ще раз показує, чому не можна орієнтуватися лише на слово «відшкодування». В одному випадку воно може бути громадянським доходом, а в іншому — повноцінним доходом ФОП. Детальніше цей кейс ми розбирали у статті «Єдиноподатковий дохід ФОП і дохід фізособи: де розмежування?» // «Податки & бухоблік», 2024, № 95.
Кейс 9. А грант — не бізнес!
Василь (ФОП на ЄП) отримав грант — 10000 євро на розвиток майстерні. За умовами грантової програми ці гроші він може витратити на придбання обладнання, програмного забезпечення, рекламу та інші передбачені кошторисом витрати. Чи включати їх до ФОП-доходу?
Ні, і ось чому:
— по-перше, п.п. 1 п. 292.1 ПКУ прямо каже: бюджетні гранти — не доходи ФОП на ЄП;
— а по-друге, навіть якщо грант — не бюджетний (а скажімо, отриманий від вітчизняного чи міжнародного фонду, неприбуткової організації, органу місцевого самоврядування тощо), податківці вважають, що він теж не включається до ЄП-доходу.
Фіскали вважають, що гранти у ФОП на ЄП — не підприємницький, а громадянський дохід! (категорія 107.01.03 БЗ тут, тут та тут)
Аргументи у них стандартні: згідно з п.п. 14.1.36 ПКУ господарська діяльність пов’язана, зокрема, з виробництвом і реалізацією товарів, виконанням робіт або наданням послуг, спрямованими на отримання доходу. А грантодавець просто фінансує проєкт, а не купує у підприємця товар чи послугу, тому зв’язку з госпдіяльністю немає.
Отже, грант оподатковуємо як громадянський дохід.
Проте одного універсального правила тут немає — деякі гранти звільнені від оподаткування, з деяких ПДФО та ВЗ повинен утримати грантодавець, а з інших сплатити доведеться самому ФОП — усе залежить від виду гранта. Усі нюанси знайдете у статтях «Компенсації, гранти, цільові надходження: чи дохід єдиноподатника?» // «Податки & бухоблік», 2024, № 95 та «Що включається в доходи платника єдиного податку» // «Податки & бухоблік», 2025, № 42.
Кейс 10. Донат — теж бізнес
Увечері Василь (ФОП на ЄП) проводить стрім, і глядачі переказують йому гроші зі словами «дякую за контент». Чи це ЄП-дохід?
Ні, якщо це справді добровільні внески, а не плата за товар, роботу, конкретну послугу, доступ до контенту чи іншу зустрічну вигоду, податківці вважають, що
такі надходження не пов’язані з госпдіяльністю, а значить, вони — не дохід ФОП на ЄП (лист ДПСУ від 03.06.2025 № 3028/ІПК/99-00-24-03-03 ІПК, категорія 107.01.03 БЗ)
Отже, з них треба самому сплатити 18 % ПДФО + 5 % ВЗ. Детально ми про це говорили у статті «ФОП-стрімер та донати на YouTube: як оподатковувати» // «Податки & бухоблік», 2025, № 57.
Кейс 11. YouTube — інша історія
А от якщо Василь (ФОП на ЄП) створює відео і отримує від YouTube гроші за рекламу, розміщену у його контенті, ситуація вже інша.
Податківці погоджуються, що створення контенту з метою отримання доходу від реклами — це госпдіяльність. Тому вони вважають кошти від YouTube підприємницьким доходом спрощенця (категорії 107.01.03 БЗ).
Не забудьте лише:
— внести в Реєстр платників ЄП потрібні КВЕД для створення контенту;
— вчасно (до кінця року) закинути гроші на ФОП-рахунок в українському банку (якщо отримуєте їх через міжнародні платформи).
До речі, якщо ФОП сам створює рекламу у соцмережах на замовлення, це, звісно, теж його підприємницький дохід. Деталі — у статтях «Доходи від монетизації YouTube у ФОП на єдиному податку» // «Податки & бухоблік», 2025, № 95 та «Замовили «рекламу» у ФОП-блогера: як показати в обліку?» // «Податки & бухоблік», 2025, № 103, «7 запитань щодо Payoneer від ФОП на єдиному податку» // «Податки & бухоблік», 2026, № 13, «Як оподатковувати валютні доходи ФОП-єдинника» // «Податки & бухоблік», 2026, № 30, «Валютний дохід ФОП на спрощенці: курс НБУ чи курс банку і що робити з різницею» // «Податки & бухоблік», 2026, № 9.
Кейс 12. Борг теж розкаже
Василь — ФОП на ЄП. Він придбав у постачальника товар для бізнесу, але розрахуватися не зміг. Через деякий час постачальник вирішив борг простити. А це — дохід?
Так. І логіка податківців тут стандартна:
оскільки борг з’явився через придбання товару, він пов’язаний з госпдіяльністю ФОП, а його прощення — це бізнес-дохід (категорія 107.01.03 БЗ)
А тепер змінимо одну деталь. Василь припинив ФОП, і лише після цього постачальник простив йому той самий борг. Тут уже ДПС говорить інакше:
якщо на момент прощення у вас більше немає ФОП-статусу, сума прощеного боргу — ваш громадянський дохід, з якого треба сплатити 18 % ПДФО + 5 % ВЗ
Детальніше про наслідки прощення боргу після припинення ФОП ми писали у статті «Прощення боргу ФОП, що закривається: наслідки для підприємства» // «Податки & бухоблік», 2025, № 55.
Також вам буде корисною стаття «Безнадійна заборгованість у ФОП-єдиноподатника» // «Податки & бухоблік», 2026, № 28.
Обережно з OLX з 01.01.2027!
З початку нового року запрацює новий Закон про цифрові платформи*, тобто про онлайн-майданчики, які не просто показують оголошення, а зводять продавця з покупцем чи виконавця з замовником, наприклад: OLX, Prom.ua, Kabanchik.ua, Uber, Bolt, Airbnb, Booking тощо.
Ідея в тому, що ці платформи будуть самі утримувати ПДФО з фізосіб при продажу товарів чи послуг. При цьому ФОП зможе працювати через них у двох різних ролях:
— або як ФОП — і тоді платформа не утримуватиме з нього податків;
— або звичайна фізособа — тоді податки утримуватимуть згідно зі ст. 178¹ ПКУ.
Але найгірше те, що згідно з новим п. 292.17 ПКУ
для цілей перебування на спрощенці в ліміт доходу включатиметься не тільки ФОП-дохід, а ще й громадянський дохід, зароблений через цифрові платформи!
Наприклад, якщо у 2027 році наш Василь заробить на спрощенці 9 млн грн, а на ОЛХ продасть особистих речей (як звичайна фізособа) на 2 млн грн, то:
— ЄП з цих 2 млн грн він не сплачуватиме;
— але з лімітом він має порівнювати дохід не 9 млн грн, а 9 + 2 = 11 млн грн!
І це вже цілком реальний ризик, особливо для тих ФОП, які балансують на межі лімітів. Докладно про новацію читайте у наших матеріалах «Закон про ОЛХ (цифрові платформи) підписано: які нововведення для ФОП?» та «Закон про ОЛХ: до чого тут переліміт ФОП на ЄП» // «Податки & бухоблік», 2026, № 87.
Читати також:
- Ліміти доходу для платників єдиного податку 2026/2027
- Що єдинник включає в ЄП-доходи
- Переходимо на єдиний податок з 01.01.2027
- Переходимо в старшу групу ЄП з 01.01.2027: порядок, заява, звітність
- ФОП хоче повернутися на спрощенку з 01.01.2027: можна?
- ФОП порушив правила групи 1 чи 2: коли можна назад на ЄП?
- МінЗП зросте з 01.01.2027. Чи може ФОП скористатись цим, щоб повернутися у молодшу групу?
- Пропорційний ліміт платника єдиного податку. Чи він існує?
- ЄП-ліміт перевищено в листопаді: які наступні дії юрособи
- ЄП-ліміт перевищено в листопаді: які наступні дії ФОП
- Єдиний податок: як не вилетіти за межі річного ліміту доходу
- Наприкінці року перевищили ліміт доходу на ЄП: все пропало?